Сельская ипотека 3% для участников СВО и работников АПК
Время чтения: 10 минут · Обновлено: 9 октября 2026 года
Содержание статьи
Сельская ипотека 3% помогает снизить ежемесячный платёж, но не отменяет главный вопрос перед покупкой: сколько денег понадобится до сделки и на ремонт. В «Берёзках» этот вариант касается только готовых коттеджей в Элитном и Садовом. Дом уже построен и покупается вместе с участком, а внутреннюю планировку и ремонт покупатель завершает после сделки.
Условия сельской ипотеки 3% для СВО и АПК
Ставка 3% доступна не «для всех, кто хочет купить дом за городом», а по конкретному основанию. Для этой статьи их два: участие в СВО или работа в агропромышленном комплексе. Банк оценивает право на программу, доход и выбранный объект вместе — поэтому сначала считают бюджет, а потом вносят деньги за дом.
| Параметр | Условие |
|---|---|
| Кому доступна программа | Участникам СВО и работникам АПК при выполнении требований банка |
| Ставка | 3% годовых по программе; окончательные условия фиксирует банк в кредитном договоре |
| Полная стоимость кредита (ПСК) | 17,665%—18,131% по опубликованным условиям Банка «Левобережный»; фактическую ПСК банк укажет перед заключением договора |
| Сумма кредита | До 6 000 000 ₽ |
| Первоначальный взнос | От 20,01% стоимости дома с участком |
| Срок | До 25 лет |
| Объект в «Берёзках» | Готовый отдельно стоящий коттедж в Элитном или Садовом |
Ставка и ПСК — не одно и то же. Ставка 3% показывает проценты по кредиту. ПСК показывает полную стоимость по расчёту банка. Перед подписанием полезно сравнить оба показателя в договоре — подробнее об этом есть в материале о ПСК по ипотеке.
Работнику АПК важно заранее проверить не только должность, но и работодателя: банк смотрит, относится ли основное место работы к агропромышленному комплексу. По требованиям банка эта работа должна сохраняться пять лет с даты кредита. Поэтому справку с работы лучше заказать до аванса, а не тогда, когда дом уже выбран.
Сколько нужно своих денег и каким будет платёж
Минимальный взнос — не всегда та сумма, с которой получится купить дом. Лимит кредита составляет 6 млн ₽, поэтому при более высокой цене разницу покупатель покрывает своими средствами.
| Цена дома с участком | Кредит | Минимум своих средств |
|---|---|---|
| 9 500 000 ₽ | 6 000 000 ₽ | 3 500 000 ₽ |
| 10 000 000 ₽ | 6 000 000 ₽ | 4 000 000 ₽ |
| 12 000 000 ₽ | 6 000 000 ₽ | 6 000 000 ₽ |
Для ориентира: при сумме кредита 6 млн ₽, сроке 25 лет и ставке 3% аннуитетный платёж составит около 28 500 ₽ в месяц. Это пример расчёта без страховок и других расходов; точный платёж зависит от одобренной суммы, срока и графика банка.
Поэтому перед выбором дома полезно разделить деньги на три части: собственные средства для сделки, ежемесячный платёж и резерв на ремонт. Если вложить весь запас в первоначальный взнос, после покупки может не остаться бюджета на перегородки, чистовые материалы, сантехнику и кухню.
Какие коттеджи в «Берёзках» входят в программу
По сельской ипотеке 3% в «Берёзках» можно купить любой готовый отдельно стоящий коттедж в Элитном или Садовом. Не нужно отдельно выяснять, подойдёт ли дом 38, 45 или 53: для коттеджей в этих двух посёлках правило одно. Таунхаусы сюда не относятся.
У каждого дома есть участок, а цена и наличие меняются в карточке объекта. Ниже — конкретные дома, которые можно открыть и посмотреть сейчас: с площадью, участком, комплектацией и актуальным статусом продажи.
| Посёлок и дом | Площадь и участок | Что посмотреть в карточке |
|---|---|---|
| Садовый, дом 38 | 90,80 м², 4,91 сотки | План, комплектацию, текущую цену и статус продажи |
| Садовый, дом 30 | 106,24 м², 7,07 сотки | План, участок, инженерные решения и цену |
| Садовый, дом 45 | 109,48 м², 6,25 сотки | Площадь, участок и актуальное предложение |
| Элитный, дом 53 | 106,24 м², 5,56 сотки | План, участок, инженерные решения и цену |
Что покупатель увидит на просмотре
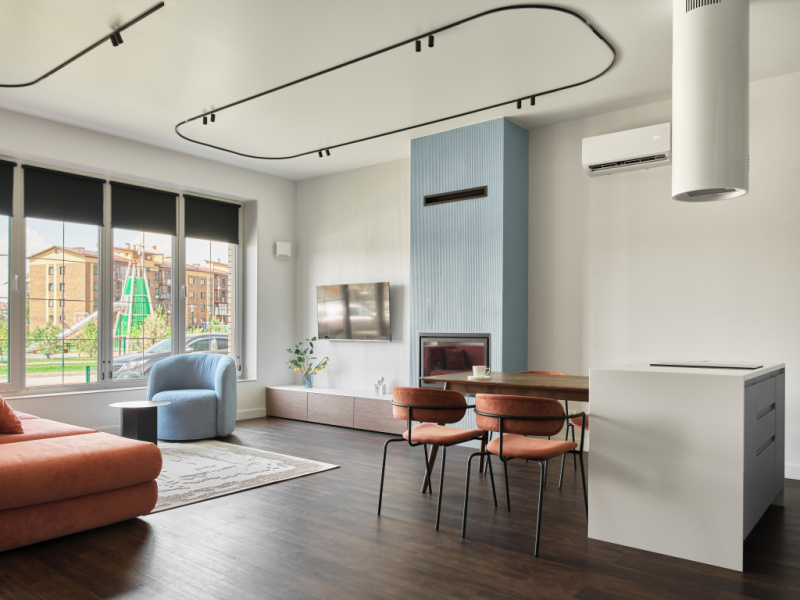
Дом готов для покупки, но без чистового ремонта. Внутри нет готовой кухни, спален и ванной «под ключ»: финальную планировку, перегородки и отделку делают после сделки. Зато можно вживую оценить площадь, свет из окон, высоту потолков, участок, въезд на него и место для машины.
В карточках домов Садового указаны центральные электричество, газ, холодная вода и канализация, индивидуальный газовый котёл и тёплый пол. Это уже часть дома; дальше семья решает, где будут спальни, кухня-гостиная, кабинет и системы хранения. Такой порядок удобен тем, что не приходится переделывать чужой ремонт, но ремонтный бюджет нужно заложить сразу.
Не путайте два вида готовности. Дом уже построен, его можно купить в ипотеку и осмотреть до сделки. Интерьер ещё предстоит сделать: выбрать планировку, материалы и подрядчиков. В расчёте семьи это отдельная статья расходов.
Документы для сельской ипотеки: СВО, АПК и объект
Банк запрашивает документы в два потока. Покупатель подтверждает личность, доход, занятость и право на программу. Продавец готовит бумаги на дом и земельный участок. Это важно: не нужно самостоятельно бегать за выписками по объекту, но нужно не затянуть со справками о себе.
| Кому | Что подготовить |
|---|---|
| Каждому заёмщику и созаёмщику | Паспорт РФ, СНИЛС, анкета и согласие на обработку данных по форме банка, подтверждение дохода, сведения о трудовой деятельности или трудовой договор. |
| Участнику СВО | Справка об участии в СВО для подтверждения статуса. Её можно получить на Госуслугах; при онлайн-оформлении у справки ограниченный срок действия, поэтому лучше заказать её перед подачей заявки, а не сильно заранее. |
| Работнику АПК | Трудовой договор и справка с основного места работы: должность, работодатель и факт работы на дату заявки. Банк может попросить справку по своей форме — её лучше запросить до сбора пакета. |
| Продавцу дома | Документы на коттедж и участок, сведения для залога, договор купли-продажи и другие документы по запросу банка. |
У Банка «Левобережный» в открытом разделе есть анкета, стандартный пакет для работающих по найму и список документов на предмет залога. Формы обновляются, поэтому перед подачей проверьте актуальный раздел документов банка. Справку об участии в СВО можно получить через сервис Госуслуг.
Если в сделке участвует созаёмщик, ему нужен такой же базовый пакет: паспорт, СНИЛС, сведения о доходе и занятости. Льготное основание при этом подтверждают отдельными документами — нельзя заменить справку об участии в СВО или подтверждение работы в АПК доходом второго заёмщика.
Что банк проверяет отдельно от самого дома
Предварительное одобрение по доходу — ещё не окончательное решение по сделке. Сначала банк смотрит на заёмщика: доход, занятость, кредитную историю и право на программу. Когда выбран конкретный коттедж, он получает от продавца документы на дом и участок и проверяет объект для залога.
Поэтому лучше не считать дом окончательно выбранным только потому, что в калькуляторе получился подходящий платёж. До аванса должны быть понятны и собственные деньги, и документы по льготной категории, и список бумаг по конкретному дому. Тогда не придётся собирать справки в спешке или менять объект уже после предварительного расчёта.
Что должно быть понятно до сделки
До аванса у покупателя должны сложиться шесть конкретных вещей. Если какой-то из них нет, решение лучше не торопить.
Перед авансом за дом
- ✓Вы выбрали один или несколько коттеджей в Элитном или Садовом и видите их актуальную цену в карточке.
- ✓Вы посчитали собственные деньги по лимиту 6 млн ₽ и оставили отдельный резерв на ремонт.
- ✓У вас готовы документы по доходу, занятости и льготной категории.
- ✓Банк подтвердил предварительную сумму кредита и список документов, которых не хватает.
- ✓Вы понимаете, что входит в цену выбранного дома, как оформляется участок и какой ремонт останется после сделки.
- ✓Продавец передал банку документы на коттедж и землю для проверки объекта.
После предварительного одобрения семья уже не выбирает «вообще любой дом». Она сравнивает два-три реальных варианта по сумме собственных средств, площади, участку и будущему ремонту. Так ипотека остаётся инструментом покупки, а не причиной подстраивать под неё всю жизнь.
В каталоге собраны коттеджи всех посёлков «Берёзок». Для сельской ипотеки 3% открывайте готовые отдельно стоящие дома в Элитном и Садовом и сверяйте актуальную цену в карточке.
Открыть каталог коттеджейЧастые вопросы
Кому доступна сельская ипотека 3% в «Берёзках»?
Участникам СВО и работникам АПК, если банк подтверждает право на программу, доход и параметры сделки. В «Берёзках» этот вариант относится к готовым отдельно стоящим коттеджам Элитного и Садового.
Какие дома входят в программу?
Все готовые отдельно стоящие коттеджи в Элитном и Садовом. Таунхаусы по этому ипотечному варианту не покупают.
Почему 20,01% взноса может не хватить?
Потому что кредит ограничен 6 млн ₽. Если коттедж стоит 10 млн ₽, своими средствами нужно внести минимум 4 млн ₽, а не 2 млн ₽: разницу сверх лимита банк не кредитует.
Какие документы нужны участнику СВО?
Паспорт, СНИЛС, банковская анкета, подтверждение дохода и занятости, а также справка об участии в СВО. Банк может запросить дополнительные бумаги по конкретной заявке.
Как работнику АПК подтвердить право на программу?
Нужны базовый пакет заёмщика, трудовой договор и справка с основного места работы. Банк проверяет, относится ли работодатель к АПК. После заключения договора такую работу нужно сохранять пять лет — это условие программы.
Коттедж будет с готовым ремонтом?
Нет, дом передаётся без чистовой отделки. После сделки покупатель делает финальную планировку и ремонт под себя, поэтому эти расходы важно учесть до подписания договора.
Главное о сельской ипотеке 3% в «Берёзках»
- Программа рассчитана на участников СВО и работников АПК; решение по заявке принимает банк.
- В Элитном и Садовом по ней покупают все готовые отдельно стоящие коттеджи, но не таунхаусы.
- Ставка — 3%, кредит — до 6 млн ₽, взнос — от 20,01%, срок — до 25 лет.
- При цене дома выше 6 млн ₽ собственные средства покрывают разницу и первоначальный взнос.
- Дом уже построен, но без чистового ремонта: бюджет на отделку нужно считать отдельно.
- До сделки банк проверяет заёмщика, а продавец передаёт документы на дом и участок.
Алексей Геннадьевич Симонов
Эксперт по загородной недвижимости, «Берёзки»
Более 15 лет помогает семьям выбирать таунхаусы и коттеджи для постоянной жизни в Новосибирске и области. Разбирается в ипотечных программах, инфраструктуре и практической стороне покупки дома.
Карточки коттеджей и полезные материалы
Источники
- Банк «Левобережный»: сельская ипотека — условия программы, ставка, лимит, взнос и требования к заёмщику.
- Банк «Левобережный»: документы по ипотеке — анкета, пакет документов заёмщика и документы по залогу.
- Госуслуги: справка об участии в СВО — способ получения подтверждающего документа.
- Каталог коттеджей «Берёзок» — актуальные карточки домов, площади, участки, комплектация, цена и наличие.

Хотите узнать больше о «Берёзках»?
Оставьте контакт — пришлём презентацию посёлков и ответим на ваши вопросы.