
Семейная ипотека с 1 октября 2026: как сохранить ставку 6% в «Берёзках»
Время чтения: 10 минут · Обновлено: 8 октября 2026 года
Содержание
Семейная ипотека с 1 октября 2026 года изменила условия для семей с одним и двумя детьми. Теперь перед покупкой важно не только собрать первоначальный взнос, но и сразу понять, какой объект вы выбираете: таунхаус или готовый коттедж ИЖС. От этого зависит путь к ставке 6%.
В этой статье разбираем именно такой сценарий: семья покупает жильё в «Берёзках», подходит под программу по возрасту ребёнка и хочет сохранить ставку 6%. Без лишней теории — с тремя рабочими вариантами, условиями прописки и тем, что стоит уточнить до подписания договора.
Как сохранить 6% по семейной ипотеке с 1 октября
У семьи с одним или двумя детьми есть три понятных сценария. Первые два относятся к таунхаусам: большой первоначальный взнос или досрочное погашение. Третий — выбрать готовый коттедж ИЖС в «Берёзках»: для него ставка 6% действует сразу.
1. Внести от 50% стоимости таунхауса сразу
Если первоначальный взнос за таунхаус составляет 50% или больше его стоимости, семья может сразу оформить семейную ипотеку по ставке 6%. Смысл условия простой: в кредит берётся не больше половины цены жилья.
Например, если таунхаус стоит 10 млн ₽, для этого сценария собственные средства должны составлять от 5 млн ₽. Часть взноса иногда складывается из продажи прежней квартиры, накоплений и материнского капитала — но его использование и состав средств нужно заранее подтвердить у банка. Деньги в расчёте «примерно должны быть» и фактически внесённый первоначальный взнос — для сделки разные вещи.
2. Снизить остаток долга по таунхаусу до 50% в первый год
Этот вариант полезен, когда на старте 50% нет, но деньги появятся вскоре после покупки. Например, семья продаёт квартиру уже после переезда или получает средства от другой сделки. Сначала ипотека на таунхаус оформляется на условиях, доступных на дату выдачи, затем в течение первого года заёмщик частично гасит кредит так, чтобы остаток долга составил не больше 50% стоимости жилья.
После выполнения условия можно перейти на 6%. Здесь особенно важно не оставлять всё «на потом»: заранее спросите у банка, какие документы и заявление понадобятся, с какой даты изменится ставка и как будет пересчитан платёж. Досрочное погашение само по себе не означает, что ставка поменяется в тот же день без оформления. Актуальные условия ипотеки публикует Банк «Левобережный».
Практический совет. Если деньги от продажи старой квартиры должны прийти через несколько месяцев, ещё до сделки попросите два расчёта: стартовый и после досрочного погашения. Так будет видно, какой платёж семья несёт в переходный период и насколько меняется он после ставки 6%.
3. Выбрать готовый коттедж ИЖС в «Берёзках»
Для готовых коттеджей ИЖС в «Берёзках» действует ставка 6% независимо от того, один ребёнок в семье или двое. Здесь не нужно собирать 50% стоимости и ждать досрочного погашения: условия ИЖС для готовых коттеджей другие. Подробности по конкретному дому и расчёту расскажет менеджер.
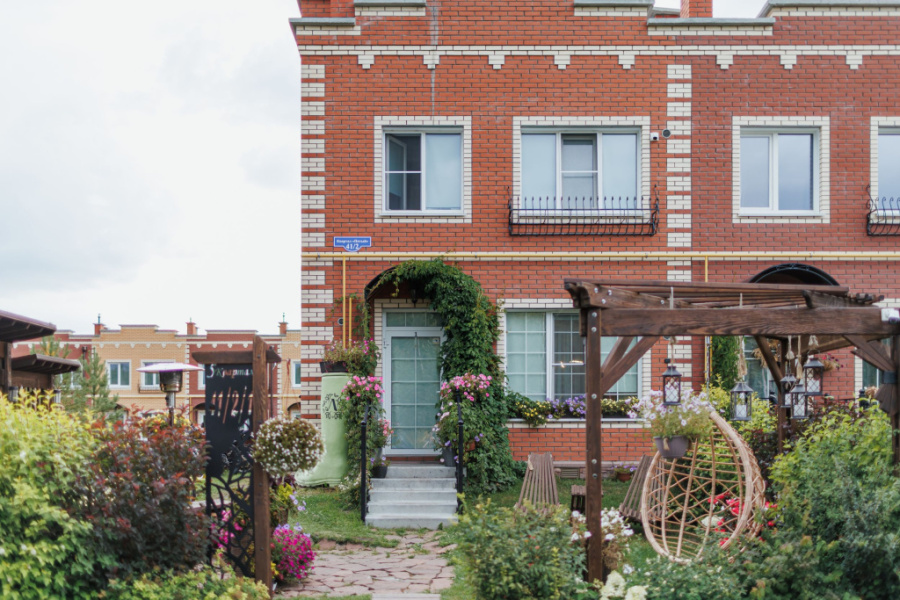
Этот сценарий часто удобен тем, кто хочет переехать в свой дом без долгого ожидания стройки. Вместе с домом семья получает участок, отдельный вход, пространство для своей планировки и центральные коммуникации посёлка. После возвращения из магазина пакеты можно донести до своей двери, а не искать место во дворе и идти через подъезд.
Посмотреть готовые дома можно на страницах «Элитного» и «Садового». До бронирования достаточно зафиксировать у менеджера цену понравившегося дома и условия покупки.
Семейная ипотека с 1 октября 2026: ставки и лимиты для Новосибирской области
Ниже — условия для регионов, не относящихся к Москве, Санкт-Петербургу, Московской и Ленинградской областям. «Берёзки» находятся в Новосибирской области, поэтому для покупки здесь ориентируются на эту шкалу.
| Сколько детей в семье | Ставка по программе | Максимальная сумма кредита |
|---|---|---|
| 1 ребёнок | 10% | до 6 млн ₽ |
| 2 ребёнка | 8% | до 8 млн ₽ |
| 3 ребёнка | 6% | до 10 млн ₽ |
| 4 ребёнка | 4% | до 10 млн ₽ |
| 5 и более детей | 2% | до 10 млн ₽ |
Важно для семей с одним или двумя детьми. Для таунхауса путь к ставке 6% — взнос 50% или досрочное погашение в первый год. На готовый коттедж ИЖС в «Берёзках» ставка 6% действует сразу.
Лимит кредита и ставка — разные вещи. На итоговое решение влияют стоимость объекта, доход, первоначальный взнос, действующие кредиты, состав заёмщиков и документы. Ставку и лимит лучше воспринимать как параметры программы, а не как обещание одобрения.
Семейная ипотека с 1 октября: кого касаются новые условия
Новые параметры применяются к договорам, выданным с 1 октября 2026 года. Для Новосибирской области, как и для большинства регионов России, ставка и лимит зависят от количества детей. Базовое условие для участия — хотя бы один ребёнок до 6 лет включительно на день заключения договора.
Для семьи с одним ребёнком ставка составляет 10%, с двумя — 8%. Если детей трое, ставка составляет 6%. Поэтому формулировка «как сохранить 6%» важна прежде всего для первых двух групп. Им стоит заранее выбрать сценарий покупки, а не пытаться переделать схему после того, как объект уже выбран и аванс внесён.
Коттедж ИЖС и таунхаус: в чём разница для ставки
В «Берёзках» важно различать два формата. Готовый отдельно стоящий коттедж относится к ИЖС и для семьи с одним или двумя детьми сразу идёт по ставке 6%. Таунхаус оформляется по условиям для новостроек. Поэтому при покупке таунхауса семья с одним ребёнком начинает с 10%, а с двумя — с 8%, если не использует большой первоначальный взнос или досрочное погашение в первый год.
| Формат жилья | Как применяется семейная ипотека |
|---|---|
| Готовый коттедж ИЖС | Ставка 6% для семьи с одним или двумя детьми |
| Таунхаус | Условия для новостроек: базово 10% или 8%, но 6% возможны при взносе 50% или досрочном погашении |
Выбирайте формат не только по названию в объявлении, а по типу жилья: готовый коттедж ИЖС или таунхаус. Для таунхаусов удобно сразу открыть каталог проектов и сравнить площадь, цену и планировку. Для готовых домов — посмотреть варианты в «Элитном» и «Садовом».
Прописка в доме: правило 271 дня
После регистрации права собственности заёмщик должен оформить постоянную регистрацию в купленном жилье не позднее 271-го дня. Снимать её нельзя как минимум пять лет с даты выдачи кредита. Если это условие нарушить, банк вправе повысить процентную ставку.
Лучше не воспринимать прописку как строчку мелким шрифтом. В реальности она влияет на семейный маршрут после переезда: к какой школе относится ребёнок, где получать часть государственных услуг, как планировать жизнь в новом доме. Если вы покупаете жильё как инвестицию и не собираетесь регистрироваться в нём, семейная ипотека может оказаться неподходящим инструментом.
Льготная ставка действует максимум 15 лет
Для договоров, выданных с 1 октября 2026 года, период субсидирования ограничен 15 годами. После его окончания ставка рассчитывается по условиям кредитного договора. Это особенно важно для длинных ипотек: общий срок кредита может быть больше 15 лет, а льготный период — нет.
Перед подписанием спросите не только «какой платёж сейчас», но и «что будет на шестнадцатом году». Такой вопрос редко звучит романтично на просмотре дома, зато помогает не получить неприятный сюрприз позже. В договоре должны быть понятны формула, порядок пересмотра ставки и возможность досрочно уменьшить срок кредита.
Что проверить до сделки
В день, когда уже понравился дом или таунхаус, хочется скорее зафиксировать его за собой. Но для семейной ипотеки лучше потратить ещё один вечер на документы и расчёт. Это избавит от ситуации, когда бюджет рассчитывали на 6%, а банк одобрил ставку по базовой шкале.
Чек-лист для семьи с одним или двумя детьми
- ✓ Проверьте возраст ребёнка именно на дату заключения кредитного договора.
- ✓ Сверьте ставку и лимит с количеством детей в семье.
- ✓ Уточните тип объекта: готовый коттедж ИЖС или таунхаус по условиям новостройки.
- ✓ Для таунхауса посчитайте, можете ли внести 50% стоимости сразу без риска остаться без финансовой подушки.
- ✓ Если планируется продажа квартиры после покупки таунхауса, согласуйте с банком порядок снижения ставки после досрочного погашения.
- ✓ Попросите показать, как изменится платёж через 15 лет субсидирования.
- ✓ Поставьте себе напоминание о постоянной регистрации после оформления собственности.
В каталоге «Берёзок» можно отдельно открыть готовые дома и таунхаусы, посмотреть площадь, цену и посёлок. Так проще выбрать формат до бронирования.
Открыть каталог домов и таунхаусовЧастые вопросы
Какая ставка будет у семьи с одним или двумя детьми?
В Новосибирской области для семьи с одним ребёнком ставка составляет 10% при лимите до 6 млн ₽, с двумя детьми — 8% при лимите до 8 млн ₽. Для таунхауса 6% возможны при первоначальном взносе от 50% или снижении остатка долга до 50% в первый год. На готовый коттедж ИЖС в «Берёзках» действует ставка 6%.
Подойдёт ли семейная ипотека, если ребёнку уже 6 лет?
Да, если на дату заключения кредитного договора ребёнку ещё не исполнилось 7 лет. Именно возраст на эту дату определяет выполнение условия программы.
Можно ли сразу получить 6%, если первоначальный взнос за таунхаус составляет половину его стоимости?
Да. Если первоначальный взнос за таунхаус составляет 50% или больше, можно сразу оформить семейную ипотеку по ставке 6%. До сделки запросите у банка расчёт по конкретному объекту и полный перечень документов.
Снижается ли ставка автоматически после досрочного погашения?
Для таунхауса в течение первого года остаток долга должен быть снижен до 50% стоимости жилья, после чего банк применяет ставку 6%. Порядок досрочного погашения и перерасчёта лучше уточнить заранее.
На какие дома в «Берёзках» действует 6%?
На все готовые коттеджи ИЖС в «Берёзках» действует ставка 6%. Таунхаусы идут по условиям новостроек.
Обязательно ли прописываться в купленном доме?
Да. Постоянную регистрацию нужно оформить не позднее 271-го дня после регистрации собственности и сохранять минимум пять лет с даты выдачи кредита. При нарушении условия банк может повысить ставку.
Что произойдёт со ставкой через 15 лет?
Субсидирование действует не более 15 лет. Дальше ставка определяется условиями кредитного договора, поэтому этот пункт нужно изучить до подписания документов.
Главное о ставке 6% в «Берёзках»
- Для семьи с одним ребёнком базовая ставка — 10%, с двумя детьми — 8%.
- Для таунхауса 6% можно сохранить большим первоначальным взносом или досрочным погашением в первый год.
- На все готовые коттеджи ИЖС в «Берёзках» действует ставка 6%.
- Таунхаусы оформляются по условиям новостроек.
- Прописку нужно оформить не позднее 271-го дня и сохранять пять лет.
- Льготное субсидирование по новым договорам ограничено 15 годами.
Симонов А. Г.
Автор материалов «Берёзок» о покупке дома и жизни за городом
Разбирает условия сделок понятным языком и помогает сравнить форматы жилья до выбора дома.
Читать также
Источники
- Минфин России: изменения в программе «Семейная ипотека» — ставки, лимиты и срок субсидирования для новых договоров с 1 октября 2026 года.
- Решение Минфина России от 22.09.2026 № 25‑67381‑01850‑Р — правила предоставления субсидии.
- Спроси.ДОМ.РФ: семейная ипотека — разъяснения по регистрации в приобретённом жилье.
- Банк «Левобережный»: ипотека — раздел с актуальными ипотечными программами и условиями.
- Информация отдела продаж «Берёзок» — условия семейной ипотеки для готовых коттеджей ИЖС и таунхаусов.



Хотите узнать больше о «Берёзках»?
Оставьте контакт — пришлём презентацию посёлков и ответим на ваши вопросы.


